Bahayanya Oper Kredit KPR, Pakar UMY Ingatkan Risiko Finansial dan Hukum
- Humas UMY
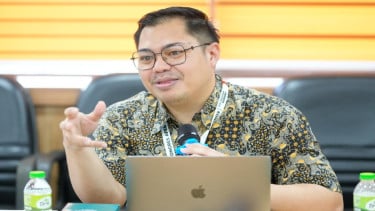
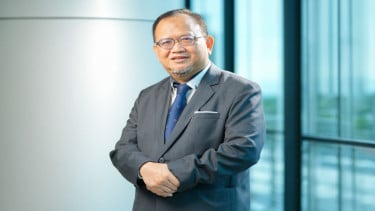
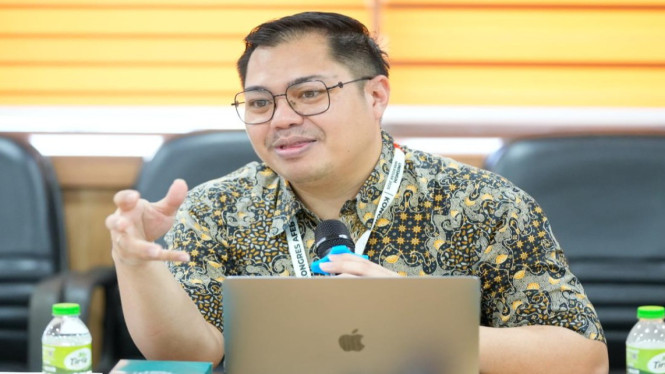
BANTUL, VIVA Jogja – Fenomena oper kredit rumah atau pengalihan Kredit Pemilikan Rumah (KPR) semakin marak ditawarkan, baik melalui jaringan perantara maupun kanal informal. Meski terlihat sebagai solusi cepat bagi sebagian orang, praktik ini menyimpan risiko finansial dan hukum yang serius. Dosen Fakultas Ekonomi dan Bisnis Universitas Muhammadiyah Yogyakarta (UMY) sekaligus pakar ekonomi makro, Dimas Bagus Wiranatakusuma, menegaskan bahwa oper kredit tidak bisa dipandang sekadar sebagai transaksi biasa, melainkan komitmen jangka panjang yang harus diperhitungkan dengan matang.
Dalam wawancara daring pada Selasa (21/09/2026), Dimas menjelaskan bahwa oper kredit dapat terjadi karena tekanan arus kas, kehilangan pekerjaan, penurunan pendapatan, bertambahnya tanggungan keluarga, maupun perubahan kebutuhan hunian. Namun, pengalihan KPR juga bisa menjadi strategi pengelolaan aset, misalnya ketika debitur berpindah tempat kerja atau membutuhkan rumah dengan ukuran dan lokasi berbeda. “Persoalan utamanya bukan sekadar kemampuan masyarakat membeli rumah, melainkan kemampuan mempertahankan kepemilikan rumah tanpa mengorbankan kebutuhan dasar dan stabilitas keuangan keluarga,” ujarnya.
Ia menekankan bahwa KPR adalah komitmen panjang, bisa berlangsung 15 hingga 30 tahun. Kemampuan membayar cicilan pada awal pengajuan belum tentu bertahan dalam kurun waktu 5, 10, atau 20 tahun berikutnya. Kenaikan biaya hidup, bertambahnya kebutuhan keluarga, serta perubahan kondisi pekerjaan dapat memengaruhi kemampuan finansial. Dimas menekankan pentingnya memperhitungkan rasio pembayaran utang atau debt service ratio (DSR), yakni perbandingan antara total cicilan bulanan dengan pendapatan bulanan. Sebagai pedoman, total cicilan utang sebaiknya berada pada kisaran 30–35 persen dari pendapatan, meski angka tersebut tidak berlaku universal karena setiap rumah tangga memiliki kondisi berbeda.
Selain cicilan, calon pembeli rumah juga perlu memperhitungkan dana darurat, pajak, asuransi, biaya pemeliharaan, serta transportasi. Rumah dengan harga lebih murah tetapi berlokasi jauh dari pusat pekerjaan bisa menambah beban pengeluaran keluarga. Dimas juga mengingatkan agar masyarakat mewaspadai berakhirnya masa bunga promosi KPR. Skema bunga tetap atau fixed rate yang rendah pada awal masa kredit bisa berubah menjadi bunga mengambang atau floating rate setelah periode tertentu. Perubahan ini berpotensi meningkatkan jumlah cicilan secara signifikan, terutama ketika sisa pokok pinjaman masih besar.