Terjerat di Dunia Maya, Tersiksa di Dunia Nyata
- VIVA Jogja/istimewa
Semarang, VIVA Jogja — Notifikasi itu muncul tanpa disangka. Sebuah iklan pinjaman cepat lewat aplikasi di ponsel menarik perhatian Danik Krisnamurti (45), perempuan asal Semarang yang kala itu bekerja di sebuah toko emas.
“Awalnya cuma iseng, Mas. Pinjam dua juta, tapi yang saya terima cuma sejuta tiga ratus, tenor-nya hanya satu minggu,” kisah Danik, kepada VIVA Jogja, Kamis (30/10/2025) malam, membuka percakapan dengan nada pelan.
Sekilas, tawaran itu tampak ringan. Prosesnya cepat, tanpa tatap muka, tanpa ribet. Namun dari balik kemudahan itu, jebakan baru menunggu. Dalam tempo satu minggu, ia diminta mengembalikan uang hampir dua kali lipat dari jumlah yang diterimanya. “Bunganya besar sekali. Dan kalau telat sehari, telepon terus berdatangan,” ujarnya.
Danik mengenang, pertama kali mengenal pinjol dari iklan daring yang berseliweran di ponsel. Ia tak tahu bahwa sebagian besar aplikasi yang menampilkan kemudahan instan itu ternyata tidak terdaftar di OJK.
“Dulu belum tahu mana yang legal dan mana yang tidak. Pokoknya muncul iklan, klik, isi data, terus langsung cair,” katanya.
Prosesnya sederhana, tapi ternyata berisiko tinggi. Ia diminta memotret KTP, selfie, dan tanpa disadari memberikan izin akses ke seluruh kontak ponselnya. “Saya pikir biasa saja. Ada tulisan persetujuan panjang, saya langsung setuju saja, tanpa membaca seluruhnya,” tutur Danik.
Ia tak menyadari bahwa langkah sederhana itu membuka jalan bagi para penagih untuk masuk ke ruang pribadinya. Beberapa waktu berselang, saat kreditnya melewati jatuh tempo, teror mulai datang. Nomor-nomor asing menelpon tanpa henti, suara di ujung telepon berganti-ganti, dengan nada kasar dan ancaman.
“Kalau tidak bayar, foto kamu kami sebar!” ancam salah satu penagih. Bukan hanya dirinya, orang-orang terdekat juga ikut diteror. Bosnya di toko emas sampai dihubungi. “Untung bosnya baik, cuma bilang: udah, jangan panik, nanti saya bantu,” katanya dengan mata menerawang.
Gali Lubang Tutup Lubang
Karena panik dan tak memiliki dana, Danik kemudian terpikat meminjam dari aplikasi pinjol illegal lain. Kisah yang dialami Danik memencerminkan pola yang sering dialami korban pinjol ilegal: gali lubang tutup lubang. Saat satu utang belum lunas, korban tergoda mengambil pinjaman dari aplikasi lain untuk menutup utang pertama.
“Awalnya cuma satu, terus dua, lama-lama banyak. Sampai bingung sendiri yang mana yang harus dibayar dulu,” ungkapnya lirih.
Teman sekantornya bahkan mengalami nasib lebih buruk. Salah satu foto wajahnya diedit dan disebar ke berbagai grup WhatsApp.
“Wajahnya diedit di badan orang lain, kayak foto tak senonoh gitu. Padahal itu bukan badannya dia. Foto hasil editan itu disebar ke teman-temannya,” cerita Danik.
Sejak itu, temannya ganti nomor dan menutup semua akun media sosial. Teror digital itu bukan hanya merusak reputasi, tapi juga menggerogoti mentalnya.
“Saya malu, Mas. Di kantor jadi bahan bisik-bisik. Orang-orang mikir saya punya utang banyak,” kata Danik. Beberapa kali ia mengaku tak sanggup lagi mengangkat telepon, bahkan menonaktifkan ponselnya selama berminggu-minggu.
“Sampai tiga bulan pertama itu rasanya kayak dikejar-kejar. Setiap bunyi notifikasi, jantung langsung deg-degan,” ujarnya.
Meski sudah membayar sebagian besar pinjamannya, tekanan tetap datang. “Padahal sudah lunas, tapi mereka tetap nagih, padahal bunganya makin besar.” Pelajaran Pahit Kini, setelah semua berlalu, Danik mengaku kapok. Ia memilih tak lagi menyentuh aplikasi pinjaman apa pun.
“Cukup sekali. Sekarang kalau butuh uang, saya lebih milih nabung atau pinjam ke keluarga,” ujarnya tegas. Ia bersyukur masih punya bos dan teman yang memahami keadaannya. Namun tidak semua korban seberuntung dirinya.
“Teman saya ada yang sampai stres berat. Ada yang ganti nomor, ada juga yang kehilangan pekerjaan,” tambahnya.
Dalam catatan VIVA Jogja, salah satu kisah tragis datang dari korban pinjol illegal di Wonogiri pada 2021 silam. Seorang ibu rumah tangga berinisial WPS (38) ditemukan meninggal dunia setelah diduga tak kuat menahan tekanan dari para penagih pinjol.
Modusnya serupa: pelaku menawarkan pinjaman dengan bunga rendah, meminta akses ke seluruh data pribadi, dan mengaku telah mencairkan dana yang ternyata tidak pernah sampai ke rekening korban. Tak lama, ancaman pun datang — foto korban disebar, kontak pribadinya diteror. “Korban setiap hari diintimidasi. Nomor-nomor di ponselnya juga ditelepon terus, kadang dua kali sehari,” ujar Iptu Sumarwan, Kapolsek Giriwoyo saat itu.
Dari hasil penyelidikan, korban diketahui menanggung utang hingga Rp52 juta dari 23 aplikasi pinjol berbeda. Kasus tersebut memperlihatkan wajah kelam pinjaman digital: tekanan psikologis, pelanggaran privasi, hingga berujung pada kehilangan nyawa. Para pelaku tak hanya menagih, tapi juga mempermalukan korban dengan menyebar konten pornografi atau fitnah ke kontak pribadi mereka.
Kasus lain yang juga sempat viral adalah seorang guru honorer dari Kabupaten Semarang yang terjerat 114 aplikasi pinjol hingga total utang mencapai Rp 206 juta.
Di penghujung pandemi Covid-19, tepatnya Oktober 2021, Polda Jawa Tengah menerima 102 laporan masyarakat dan menemukan 34 aplikasi pinjol ilegal yang beroperasi di wilayah ini. Nama-namanya terdengar indah — KSP Makmur Bersama, Dana Impian, Simple Loan, Fulus Cerdas, hingga Dompet Emas. Tapi di balik nama-nama itu tersembunyi operasi keuangan tanpa izin yang menjerat masyarakat berpenghasilan rendah dengan bunga mencekik.
Direktorat Reserse Kriminal Khusus (Ditreskrimsus) Polda Jateng mengungkap bahwa banyak aplikasi memakai nama koperasi atau logo menyerupai lembaga resmi seperti OJK untuk menumbuhkan kepercayaan. Begitu korban mengunduh aplikasi dan memberi izin akses penuh ke ponsel, seluruh data mereka menjadi alat teror.
Laporan serupa datang dari berbagai daerah—Semarang, Magelang, Salatiga, Solo, hingga Cilacap. Korbannya beragam: ibu rumah tangga, pedagang kecil, karyawan pabrik, bahkan pengemudi ojek daring. Sebagian besar hanya meminjam Rp500 ribu hingga Rp2 juta, namun harus menanggung beban hingga puluhan juta akibat bunga berlipat dan tumpang tindih antaraplikasi.
Kabid Humas Polda Jateng Kombes Artanto kepada VIVA Jogja mengatakan, data yang dhimpun dari Direktorat Siber Polda Jateng menyebutkan pada kurun waktu 2022-2024 laporan/pengaduan masyarakat tercatat sebanyak 92 kasus, dan hingga Oktober 2025 ini pengaduan yang masuk sebanyak 96 kasus.
Dirreskrimsus Polda Jateng Kombes Pol Dwi Subagio menuturkan, jumlah laporan yang tinggi ini cukup mengherankan karena datang dari berbagai kalangan masyarakat, termasuk mahasiswa. Ia mencontohkan salah satu korban mahasiswa yang awalnya meminjam Rp1 juta, namun karena bunga harian yang menumpuk, total utangnya kini membengkak hingga Rp46 juta di 11 aplikasi pinjol — sebagian di antaranya ilegal.
“Untuk menutup utang, korban akhirnya meminjam lagi di aplikasi lain,” ujarnya.
Fenomena tersebut, lanjut Dwi, terjadi karena banyak masyarakat tergiur oleh kemudahan dan kecepatan pencairan dana tanpa prosedur rumit. “Tindak kejahatan pinjol dan investasi online ini memiliki kemiripan, sama-sama memanfaatkan media internet,” jelasnya.
Ia pun mengingatkan masyarakat agar lebih berhati-hati dan tidak mudah percaya pada tawaran pinjaman atau investasi dengan janji keuntungan besar dalam waktu singkat. Sebelum melakukan transaksi apa pun, masyarakat diimbau memastikan legalitas dan kredibilitas platform yang digunakan. Otoritas Jasa Keuangan (OJK) Jawa Tengah mencatat ribuan aduan masyarakat terkait pinjol ilegal setiap tahun.
Sebagian besar korban adalah perempuan muda dan pekerja informal yang tergiur iming-iming pencairan cepat. Modusnya sama: bunga tinggi, akses data pribadi, dan teror psikologis.
OJK gencar mengedukasi masyarakat melalui kampanye Waspada Pinjol Ilegal dan Adukan ke OJK. Warga diimbau selalu mengecek legalitas aplikasi lewat situs resmi OJK atau layanan 157 sebelum mengunduh. Namun bagi korban seperti Danik, luka batin yang ditinggalkan tak semudah menekan tombol hapus. Ia sempat mengalami gangguan tidur, bahkan menarik diri dari lingkungan sosial.
“Saya merasa semua orang tahu saya punya utang, padahal banyak yang percaya fitnah dari penagih,” tuturnya lirih.
Lingkaran Kecemasan
Dr. Hastaning Sakti, psikolog dari Universitas Diponegoro (Undip) Semarang, menilai tekanan mental korban pinjol ilegal dapat berujung fatal, bahkan pada tindakan bunuh diri.
Menurutnya, korban pinjol ilegal hidup dalam lingkaran kecemasan, rasa bersalah, dan ketakutan yang terus meningkat. “Cemas pastinya, hidup keseharian jadi terganggu, dan muncul rasa bersalah karena meminjam dari platform ilegal,” ujar Hastaning kepada VIVA Jogja.
Perasaan campur aduk ini, kata Hastaning, bisa berujung depresi berat jika kontrol diri korban lemah. “Mereka bisa merasa putus asa, tak berharga, lelah secara emosi, mudah marah, sulit tidur, bahkan kehilangan daya ingat,” tambahnya.
Hastaning menjelaskan, rasa malu menjadi titik emosi terendah dalam skala psikologis manusia.
“Rasa malu adalah tingkat kesadaran terendah dari 17 skala emosi menurut David Hawkins. Bahkan, malu itu satu level di atas kematian,” ungkapnya.
Kondisi ini makin parah ketika korban merasa telah gagal secara moral dan sosial karena meminjam secara ilegal. Ketika data pribadi atau foto korban disebar di media sosial, katanya, rasa malu berubah menjadi kehancuran batin.
“Sekuat apa pun mereka menutupi dari keluarga, suatu saat rahasia itu terbongkar juga. Dan saat itu terjadi, hancurlah perasaannya,” katanya.
Fenomena bunuh diri pada korban pinjol ilegal, menurut Hastaning, berkaitan erat dengan emosi malu dan kelelahan mental. “Mereka merasa tidak ada lagi jalan keluar. Emosi negatif itu menghambat pengembangan diri dan memperkuat ingatan buruk dalam pikiran,” tuturnya.
Ia menambahkan, lingkungan sekitar sering kali memperburuk keadaan karena justru menyalahkan korban. “Orang lain tidak memahami kondisi psikologis mereka. Teman yang dicurhati pun mungkin tak bisa membantu finansial. Akhirnya korban memilih jalan pintas karena merasa tak ada dukungan,” jelasnya.
Hastaning mengingatkan, keluarga perlu peka terhadap tanda-tanda awal gangguan mental akibat jeratan pinjol ilegal, seperti stres menjelang jatuh tempo, perubahan emosi drastis, perilaku gelisah, dan sikap menarik diri dari lingkungan sosial.
“Mereka bisa mulai berbohong pada keluarga, mencari pinjaman ke mana-mana, bahkan berjudi online sebagai pelarian,” katanya. “Ini bukan sekadar kejahatan finansial, tapi juga kekerasan psikologis yang meninggalkan luka panjang,” imbuhnya.
Dukungan Emosional dan Peran Keluarga
Untuk membantu korban, dukungan emosional menjadi kunci utama. “Keluarga atau teman perlu mendengarkan tanpa menghakimi, memberikan relaksasi seperti napas dalam atau meditasi, dan membantu semampunya secara finansial,” saran Hastaning. Namun, korban juga perlu jujur pada keluarga. “Berterus terang adalah langkah awal untuk keluar dari tekanan. Dengan begitu, masalah bisa dihadapi bersama,” ujarnya.
Menurutnya, stigma masyarakat terhadap utang justru memperparah depresi korban. “Orang yang sudah mendapat cap buruk akan sulit mencari bantuan profesional. Mereka menarik diri dari lingkungan sosial, harga dirinya hancur, dan bisa mengalami PTSD (Post Traumatic Stress Disorder),” ungkapnya.
Kondisi tersebut, lanjutnya, dapat menurunkan kualitas hidup secara drastis. “Jika dibiarkan, korban bisa benar-benar percaya bahwa bunuh diri adalah satu-satunya jalan keluar,” tegasnya.
Kekerasan Digital
Hastaning menilai kekerasan digital seperti intimidasi dan penyebaran data pribadi meninggalkan dampak jangka panjang pada kesehatan mental. “Korban bisa mengalami rendah diri, mudah marah, waspada berlebihan, sulit konsentrasi, hingga insomnia,” paparnya. “Trauma ini bisa membekas seumur hidup.”
Ia juga mendorong pemerintah dan lembaga terkait untuk tidak hanya memberi bantuan hukum, tapi juga pendampingan psikososial yang berorientasi pada pemberdayaan.
“Korban perlu diarahkan pada kegiatan positif. Misalnya, mereka yang suka bercocok tanam, membuat kerajinan, atau hobi lain bisa diarahkan agar menghasilkan. Dari situ muncul keyakinan diri — dari zero to hero,” katanya.
Dengan cara itu, korban dapat membangun kembali rasa percaya diri sekaligus memiliki sistem dukungan sosial yang sehat. Hastaning menegaskan, intervensi psikologis harus segera dilakukan pada korban yang mengalami ketakutan ekstrem.
Psikolog Undip Hastaning Sakti
- VIVA Jogja/dokumentasi pribadi.
“Pendekatan Cognitive Behavior Therapy bisa membantu mereka mengubah pola pikir dan perilaku negatif,” jelasnya. Namun, ia mengingatkan, luka psikososial yang muncul akibat penyebaran data di media sosial tidak mudah dihapus. “Jejak digital itu akan terus ada, tapi dengan pendampingan yang tepat, korban bisa belajar berdamai dan membangun kembali kehidupannya,” tutupnya.
Fenomena pinjol ilegal menjadi sisi gelap kemajuan finansial digital. Teknologi yang sejatinya diciptakan untuk memudahkan justru membuka celah baru bagi kejahatan modern yang tak kasatmata.
Bagi masyarakat ekonomi lemah, tawaran “uang cepat tanpa jaminan” tampak seperti penyelamat di tengah kesulitan. Namun di baliknya, jerat berbunga tinggi siap mengurung mereka dalam lingkaran utang dan ketakutan.
Pemerintah kini mendorong masyarakat beralih ke lembaga keuangan resmi yang diawasi OJK. Polisi pun meminta masyarakat agar tak takut melapor. “Laporan publik adalah pintu utama penindakan. Jangan biarkan mereka bekerja dalam diam,” tegas Kombes Dwi Subagio.
Jeratan pinjol ilegal memang bisa dimulai dari genggaman, namun kesadaran dan keberanian untuk melapor adalah langkah pertama memutuskannya. Di tengah derasnya arus digital, kewaspadaan menjadi tameng terakhir agar “dana impian” tak berubah menjadi duka panjang.
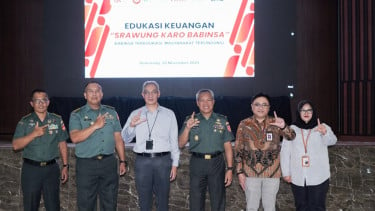
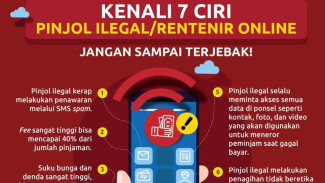
Edukasi OJK tentang waspada Pinjol Ilegal
- VIVA Jogja/OJK
2.120 Pengaduan Masyarakat
Otoritas Jasa Keuangan (OJK) Provinsi Jawa Tengah mencatat 2.120 pengaduan keuangan masyarakat hingga 31 Agustus 2025 melalui Aplikasi Portal Perlindungan Konsumen (APPK).
Menurut Kepala OJK Jateng, Hidayat Prabowo, sektor perbankan menjadi penyumbang aduan terbanyak dengan 1.333 laporan, disusul fintech legal 398 aduan, pembiayaan 291 aduan, asuransi 45 aduan, serta lembaga nonkeuangan lainnya.
“Banyaknya pengaduan menunjukkan kesadaran masyarakat makin meningkat, tapi juga menjadi tantangan bagi industri jasa keuangan untuk memperbaiki layanan,” ujar Hidayat Prabowo.
Selama Januari–Agustus 2025, OJK telah menggelar 258 kegiatan literasi keuangan yang menjangkau lebih dari 71 ribu peserta dari kalangan petani, pelajar, mahasiswa, hingga pelaku UMKM.
Edukasi OJK Jateng tentang bahaya Pinjol Ilegal kepada warga
- VIVA Jogja/Stefy Thenu
Di sisi lain, Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) mencatat total kerugian masyarakat akibat pinjol dan investasi ilegal mencapai Rp2,1 triliun sejak November 2023 hingga April 2025. Sebanyak 172.624 rekening dilaporkan, 42.504 di antaranya berhasil diblokir, dengan dana terselamatkan senilai Rp138,9 miliar.
Legal dan Logis
Deputi Komisioner OJK, Rizal Ramadhani, menegaskan pentingnya prinsip 2L: Legal dan Logis. Menurutnya, jika sebuah aplikasi tak terdaftar di OJK, sebaiknya jangan disentuh.
“Bunga pinjol ilegal bisa mencapai 5 persen per bulan. Kalau dikalikan setahun, itu bukan bisnis, tapi perampokan,” tegas Rizal, dalam Rapat Pimpinan Tim Kerja Satgas PASTI Provinsi Jateng, Kamis (15/5/2025).
Edukasi OJK tentang waspada Pinjol Ilegal
- VIVA Jogja/OJK
Upaya pencegahan kini dilakukan melalui patroli siber bersama Komdigi dan PPATK. Aplikasi yang mencurigakan langsung diblokir, sementara aliran dana ditelusuri untuk mendukung penegakan hukum.
“Masyarakat harus berani melapor. Jangan tunda, karena setiap laporan membuka peluang untuk menyelamatkan korban berikutnya,” kata Rizal.
Danik kini hanya berharap kisahnya bisa menjadi pelajaran bagi orang lain.
“Jangan percaya kalau ada pinjaman yang katanya mudah banget. Kalau bisa, cari tahu dulu apakah aplikasi itu terdaftar di OJK atau tidak,” pesannya.
Ya, Pinjol ilegal bukan sekadar kejahatan finansial, tapi ancaman yang menggerogoti ketenangan hidup banyak orang. Maka, jangan diam. Suara satu orang bisa menjadi benteng bagi ribuan yang belum tersadar. Lapor hari ini, selamatkan korban esok hari.